
قراءة في الأسواق العالمية | 31 أكتوبر 2026
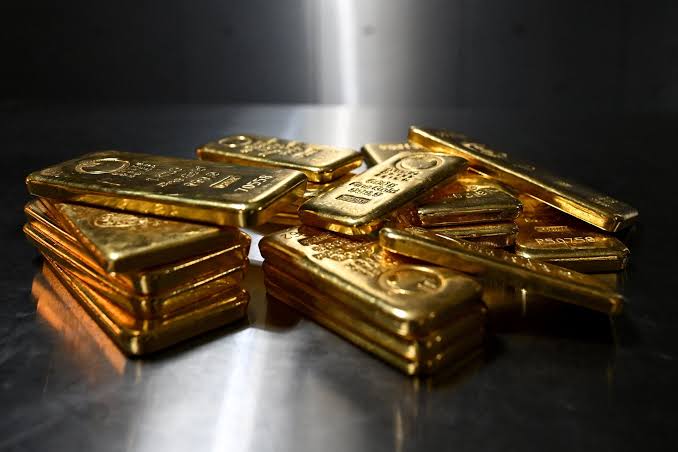
لم يكن هبوط الذهب خلال الجلسات الأخيرة مجرد حركة سعرية عابرة، بل جاء في وقت تتقاطع فيه مجموعة من المتغيرات الاقتصادية والمالية والجيوسياسية التي تستحق تحليلًا أعمق.
فقد تراجع الذهب يوم الجمعة 30 أكتوبر إلى نحو 3,880 دولارًا للأونصة، بانخفاض يقارب 3.5%، بالتزامن مع تراجعات حادة في أسهم التكنولوجيا وضغوط السيولة وتزايد المخاوف المرتبطة بالسياسة النقدية الأمريكية.
لكن السؤال الأهم ليس: لماذا هبط الذهب؟ بل: هل ما زالت العوامل التي دفعته للهبوط قائمة؟
من وجهة نظري التحليلية، هناك خمسة محركات تستحق المتابعة:
أولًا | السياسة النقدية الأمريكية
تظل توقعات أسعار الفائدة والتضخم والعوائد الحقيقية من أبرز العوامل المؤثرة في تسعير الذهب. استمرار توقعات التشديد النقدي قد يضعف جاذبية المعدن الذي لا يدر عائدًا، بينما قد تؤدي البيانات الاقتصادية الأضعف إلى تغيير هذه المعادلة.
ثانيًا | السيولة وانتقال الضغوط بين الأسواق
التراجع الحاد في أسهم التكنولوجيا قد يدفع بعض المستثمرين إلى تسييل مراكز رابحة أو بيع أصول أخرى لتغطية التزاماتهم. ولذلك قد ينخفض الذهب أحيانًا حتى في أوقات اضطراب الأسواق، رغم طبيعته كملاذ آمن.
ثالثًا | التحولات الجيوسياسية
نتائج الانتخابات الإسرائيلية الأخيرة فتحت مرحلة جديدة من مفاوضات تشكيل الحكومة، دون حسم نهائي للأغلبية الحاكمة.
وإذا قادت التطورات السياسية إلى تهدئة إقليمية فعلية ومستدامة، فقد تتراجع علاوة المخاطر الجيوسياسية التي تدعم أسعار الذهب. أما استمرار التوترات أو اتساع الصراعات فقد يؤدي إلى نتيجة معاكسة.
وهنا يجب التفريق بين تغير القيادة السياسية وبين تغير المخاطر الفعلية على الأرض.
رابعًا | الطلب العالمي على الذهب
لا يمكن تجاهل سلوك البنوك المركزية، والصناديق الاستثمارية، والطلب الآسيوي، خاصة مع انخفاض الأسعار. فقد تمثل هذه التدفقات عامل دعم حتى لو استمرت الضغوط الاقتصادية قصيرة الأجل.
خامسًا | البيانات القادمة
سيكون الأسبوع الأول من نوفمبر حاسمًا في إعادة تقييم توقعات السوق، مع صدور مؤشرات النشاط الاقتصادي الأمريكي وبيانات سوق العمل، وفي مقدمتها تقرير الوظائف يوم 6 نوفمبر.
هذه البيانات قد تغير توقعات الفائدة والدولار، ومن ثم اتجاه الذهب.
ماذا أتوقع؟
أرى أن السيناريو الهبوطي قصير الأجل لا يزال قائمًا، لكنه مشروط باستمرار الضغوط الحالية، ولا يستبعد ارتدادات تصحيحية بعد موجة البيع الحادة.
أما استمرار الهبوط على نطاق أوسع، فيتطلب تلاقي عدة عوامل: استمرار الضغوط النقدية، وضعف الطلب الاستثماري، وتراجع المخاطر الجيوسياسية، وعدم ظهور موجة شراء مؤسسية كافية لامتصاص المعروض.
وفي المقابل، فإن تغير مسار الفائدة أو تصاعد التوترات أو عودة الطلب الاستثماري قد يعيد تسعير الذهب صعودًا.
الخلاصة
لا أتعامل مع الأخبار بوصفها أحداثًا منفصلة، وإنما باعتبارها متغيرات مترابطة تتحرك من خلالها السيولة والتوقعات والمخاطر بين الأسواق العالمية.
فالتحليل الاقتصادي لا يعني توقع الاتجاه فقط، بل فهم أسباب الحركة، واختبار الفرضيات، ومعرفة الظروف التي قد تُبطلها.
الأسواق لا تتحرك بسبب عنوان إخباري واحد؛ بل نتيجة التفاعل المستمر بين التوقعات والسيولة والمخاطر والواقع الاقتصادي.
إبراهيم منير | Ibrahim Munir
باحث مهتم بالاقتصاد والأسواق المالية، وطامح لمواصلة الدراسات العليا حتى الدكتوراه